iPhoneのリースバックとは?仕組み・メリット・デメリットと契約時の注意点を徹底解説
iPhoneのリースバックとは?仕組み・費用・注意点を詳しく解説
iPhoneのリースバックとは、所有しているiPhoneを事業者に売却し、賃貸借契約を結ぶことで同じ端末を使い続ける仕組みです。売却代金を受け取りながら端末の利用を継続できる可能性がありますが、所有権が移転し、契約期間中の利用料や返却義務などが生じる点には注意が必要です。
利用条件や審査方法、支払総額は事業者によって異なります。売買とリースという形式を取っていても、取引の実態によっては貸付けに関する法律上の検討が必要になる場合もあります。
本記事では、iPhoneのリースバックの基本的な仕組み、メリット・デメリット、関連する法律、契約前に確認したい費用や業者選びのポイントを解説します。
■この記事で分かること■
- iPhoneのリースバックの仕組みと所有権の扱い
- 通常の買取・質入れとの違い
- 継続利用のメリットと支払総額の注意点
- 古物営業法や貸金業法などの法的な確認事項
- 契約前に確認したい解約・返却・買戻し条件
- トラブルを避けるための業者選びのポイント
iPhoneのリースバックとは?基本的な仕組みと法律
iPhoneのリースバックの基本的な仕組み
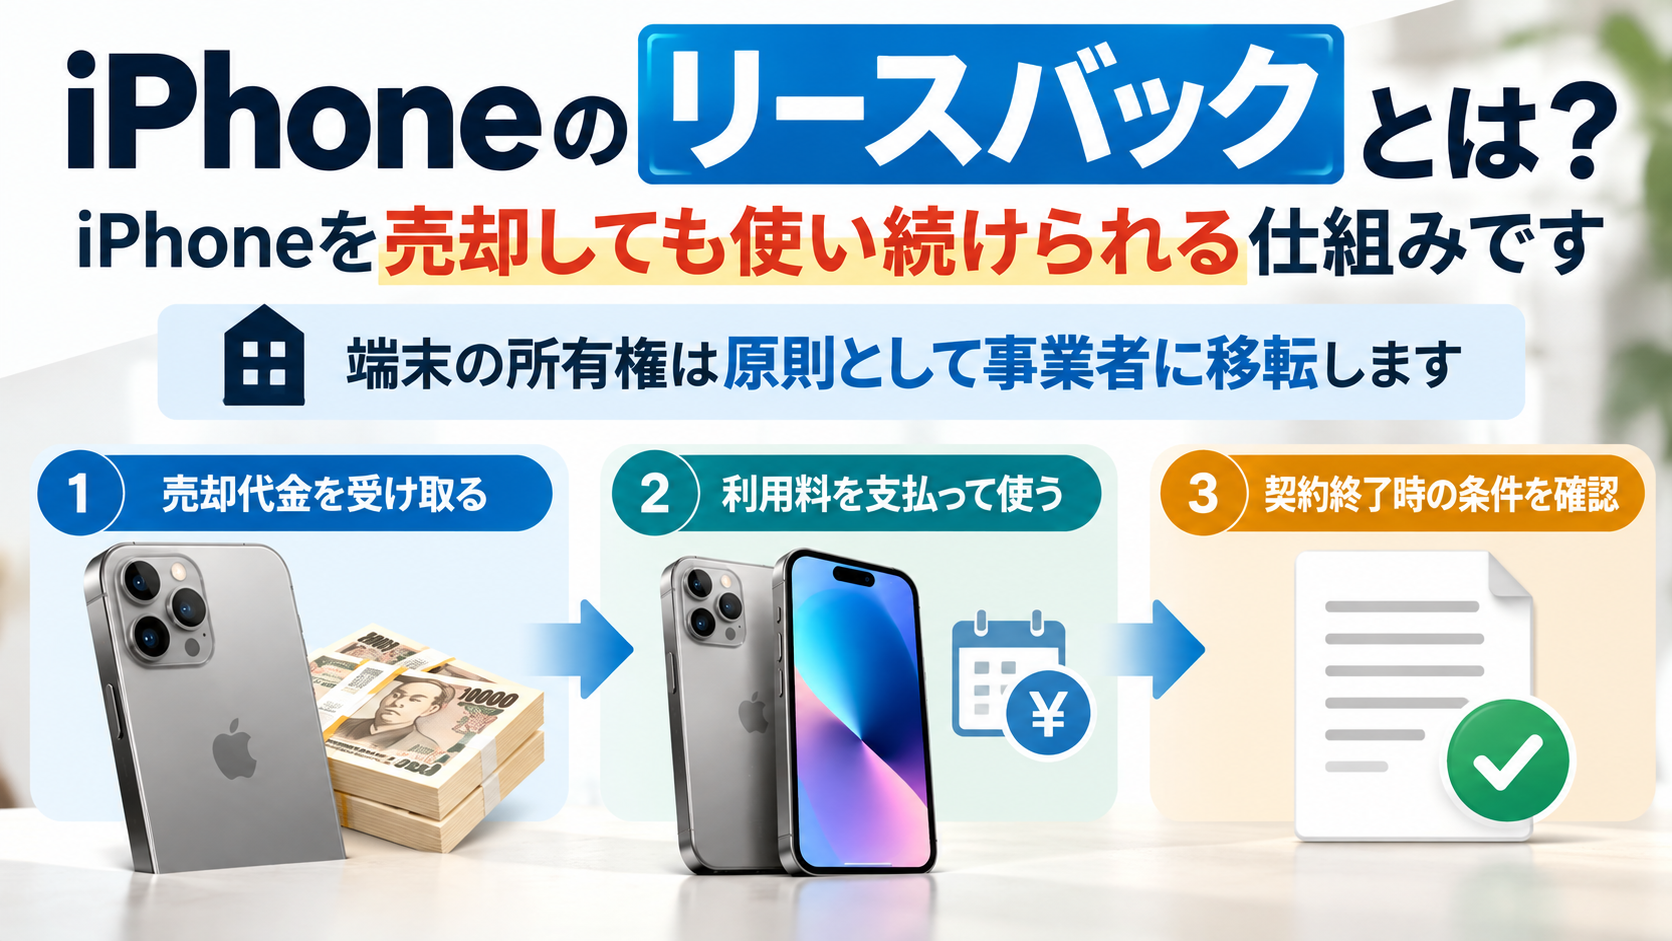
iPhoneのリースバックは、保有する端末を事業者に売却した後、賃貸借契約に基づいて同じ端末の使用を継続する取引です。利用者は売却代金を受け取りますが、端末の所有権は原則として事業者に移転します。
端末を使い続けられることと、端末を所有し続けられることは異なります。契約終了時に返却が必要になる場合や、継続使用するために別途費用が発生する場合があります。
一般的な取引の流れは、以下のとおりです。ただし、手続きや契約の成立時期は事業者ごとに異なります。
- 売却対象となるiPhoneの機種や状態を申告する
- 査定額と取引条件の提示を受ける
- 本人確認や必要な審査を受ける
- 売買契約と賃貸借契約の条件を確認する
- 契約成立後、所定の方法で売却代金を受け取る
- 利用料を支払いながら端末を使用する
- 契約終了時に定められた方法で返却などを行う
申込みから入金までオンラインで手続きできるサービスも考えられますが、すべての事業者が同じ方法に対応しているわけではありません。端末の状態や契約条件によっては、査定が不成立になることもあります。
売買契約と賃貸借契約の違い
リースバックでは、端末を売却する取引と、売却した端末を借りて使用する取引を区別して理解することが重要です。売買契約では売却代金や所有権の移転条件を定め、賃貸借契約では利用期間、料金、使用上の義務などを定めます。
| 項目 | 売買契約 | 賃貸借契約 |
|---|---|---|
| 主な目的 | 端末を売却する | 端末を借りて使用する |
| 金銭の授受 | 売却代金を受け取る | 利用料を支払う |
| 所有権 | 契約条件に従い移転する | 通常は貸主が保有する |
| 重要な条件 | 査定額・支払時期・移転時期 | 料金・期間・返却・解約条件 |
買戻しの可否や契約終了後の取り扱いは、個々の契約によって異なります。利用料を支払い続ければ自動的に所有権が戻るとは限らないため、端末を将来的に自分のものとして保有したい場合は条件を確認してください。
iPhoneのリースバックに関係する法律
リースバックという名称だけで、適用される法律が一律に決まるわけではありません。売買や賃貸借の内容、取引の実態、事業者の業務などに応じて、関係する法律を判断する必要があります。
| 法律 | 主な確認事項 |
|---|---|
| 民法 | 売買・賃貸借・債務不履行などの契約関係 |
| 古物営業法 | 中古品の買取営業に必要な許可や取引確認 |
| 貸金業法 | 取引が実質的に金銭の貸付けに該当するか |
| 消費者契約法 | 不当な勧誘による取消しや不当条項の効力 |
| 特定商取引法 | 対象となる取引類型に応じた表示・勧誘規制 |
| 個人情報保護法 | 本人確認情報や契約情報の取り扱い |
通常の動産賃貸借に割賦販売法や資金決済法が当然に適用されるわけではありません。決済方法や契約内容によって別途規制が関係する可能性はありますが、法律の適用範囲を分けて考える必要があります。
売買と賃貸借の形式を取っていても、実質的に金銭の貸付けと評価される可能性があります。特に、受取金額と支払金額の関係、端末の市場価値、買戻し義務の有無などは重要な判断材料です。
法律上の考え方は、金融庁の法令適用に関する照会事例なども参考になります。ただし、個別事例の回答がすべてのリースバック取引に当てはまるものではありません。
通常の買取・質入れとの違い
iPhoneを利用して資金を得る方法には、通常の買取や質入れもあります。リースバックとの違いは、端末を使用し続けられるか、所有権がどのように扱われるか、どのような支払義務が生じるかという点です。
| 比較項目 | 通常の買取 | 質入れ | リースバック |
|---|---|---|---|
| 端末の使用 | 原則終了 | 預けている間は不可 | 契約により継続可能 |
| 所有権 | 買取業者に移転 | 原則利用者に残る | 原則事業者に移転 |
| 受け取る金銭 | 売却代金 | 貸付金 | 売却代金 |
| 継続的な費用 | 原則なし | 質料等 | 利用料等 |
| 端末の返却・受戻し | 原則なし | 弁済して受け戻す | 契約条件による |
質入れは質屋営業法に基づく取引であり、通常の貸金業とは法的な仕組みが異なります。質入れした品物を受け戻さない場合には質流れとなることがあります。
端末が不要であれば通常の買取、端末を預けることが可能であれば質入れなど、目的に応じて比較するとよいでしょう。リースバックは使用を継続できる可能性がある反面、将来の費用や返却条件も考慮する必要があります。
iPhoneのリースバックのメリットとデメリット
iPhoneを使い続けながら売却できるメリット
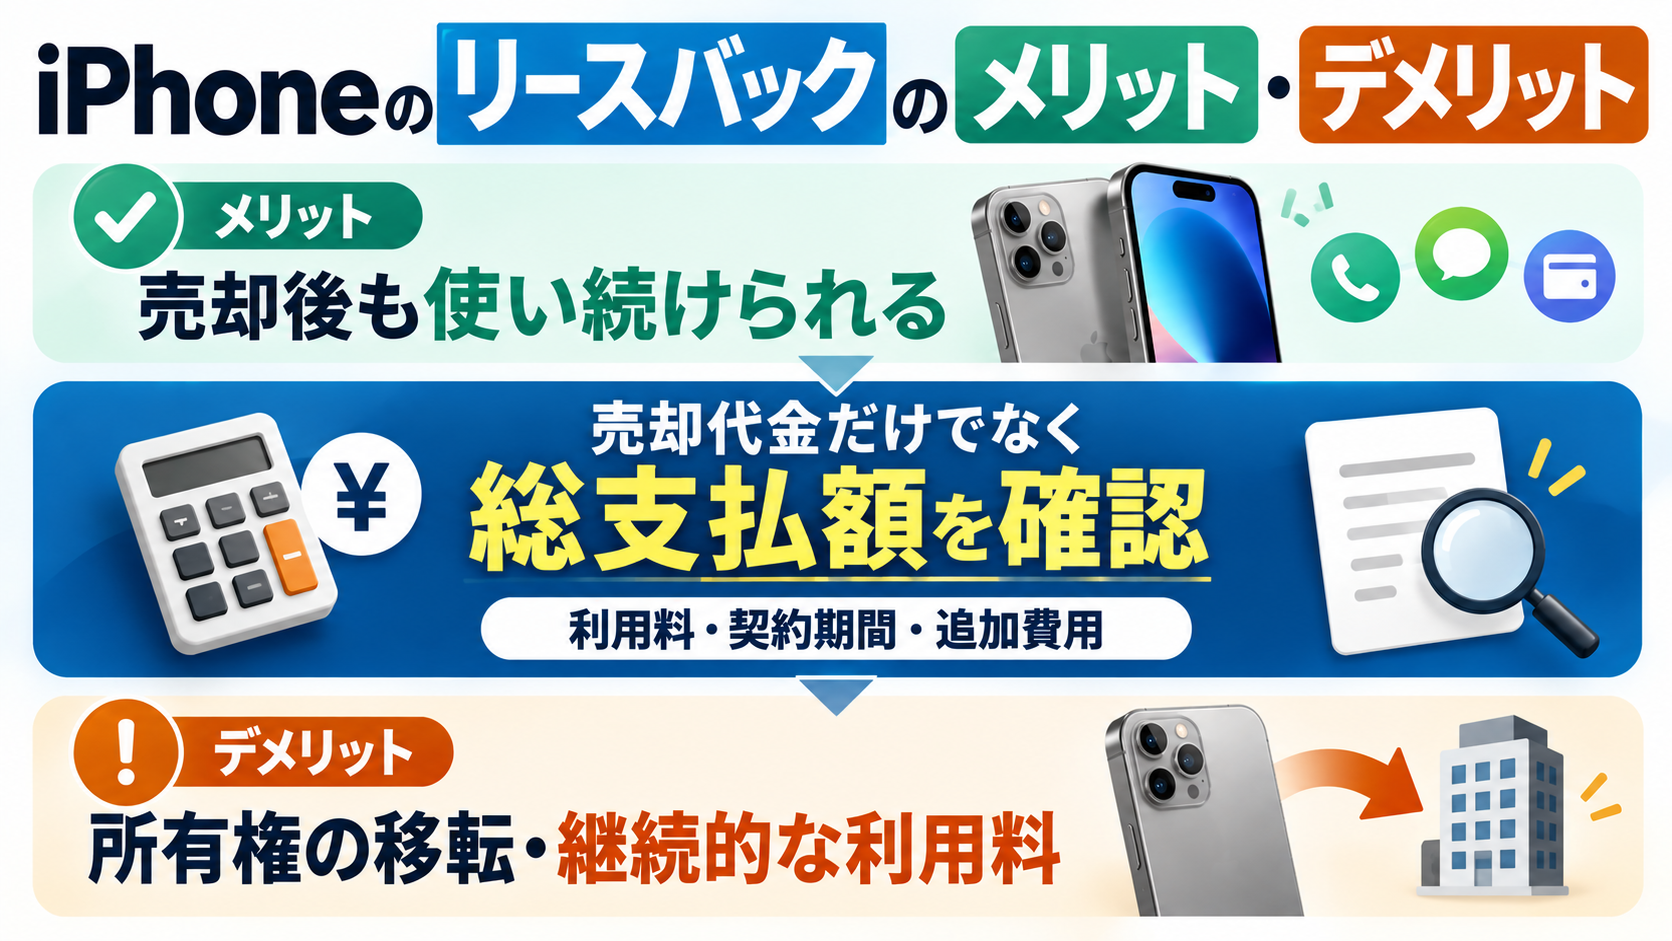
リースバックの主な特徴は、端末を売却した後も契約に基づいて利用できることです。日常的に利用しているiPhoneを継続使用できれば、新しい端末を購入したり、データを移行したりする負担を抑えられます。
電話やメッセージ、決済アプリなどを普段どおり利用できる可能性もあります。ただし、携帯電話の通信契約や端末の利用制限、端末管理に関する条件は別途確認が必要です。
- 使い慣れたiPhoneを継続使用できる可能性がある
- 新しい端末の購入費用をすぐに負担せずに済む
- 機種変更やデータ移行の手間を抑えられる
- 売却代金を受け取れる可能性がある
ただし、売却代金を受け取れることだけで経済的に有利と判断するのは適切ではありません。継続利用の対価として支払う金額や、契約終了後の端末の扱いを含めた比較が重要です。
所有権の移転と継続的な利用料がデメリット
リースバックでは、売却によって端末の所有権が移転するため、自分の判断だけで端末を売却したり、第三者に譲渡したりできなくなる場合があります。使用中の故障や紛失についても、契約上の責任が定められることがあります。
利用料が継続して発生する点にも注意が必要です。契約期間によっては支払総額が大きくなり、端末を買い戻す場合には別途費用が必要になる可能性があります。
- iPhoneの所有権が事業者に移転する
- 契約期間中に利用料が発生する
- 中途解約が制限される場合がある
- 故障・紛失時に追加費用が発生する場合がある
- 契約終了時に返却が必要になる場合がある
- 買戻しが保証されているとは限らない
特に生活に欠かせない端末を対象とする場合は、契約終了や支払遅延によって使用を継続できなくなったときの影響も検討しておきましょう。
リース料と総支払額の確認方法
利用料の負担を判断する際は、月額料金だけでなく、契約期間中の支払総額を確認してください。月額料金が低くても、契約期間が長ければ支払総額が大きくなる場合があります。
| 確認項目 | 内容 |
|---|---|
| 売却代金 | 契約によって実際に受け取る金額 |
| 月額利用料 | 毎月支払う金額 |
| 契約期間 | 利用料の支払いや契約が続く期間 |
| 初期費用 | 事務手数料などの有無 |
| 契約終了時の費用 | 返却・買戻し・精算に伴う費用 |
| 追加費用 | 延滞、故障、紛失などの際に生じる費用 |
例えば、売却代金が50,000円、月額利用料が8,000円、契約期間が12か月の場合、月額利用料の合計は96,000円です。これは仕組みを説明するための仮定であり、実際の相場や推奨価格を示すものではありません。
96,000円の支払いによって端末の所有権が戻るとは限りません。買戻し費用や返却時の精算費用が設定されている場合は、それらも含めて比較する必要があります。
金融審査なしで利用できるとは限らない
リースバックでは端末の市場価値や状態が査定対象となりますが、利用者に対する審査が一切ないとは限りません。契約条件によっては、本人確認に加え、支払能力や過去の取引状況などが確認される可能性もあります。
通常の銀行融資や消費者金融とは取引の形式が異なる場合でも、実質的に貸付けに該当するかどうかは別の問題です。契約名称だけを理由に、信用審査や金融関連法令と無関係だと判断することはできません。
審査内容や利用条件は事業者によって異なるため、申込み前に公式の案内を確認してください。
安全に利用するための業者選定基準
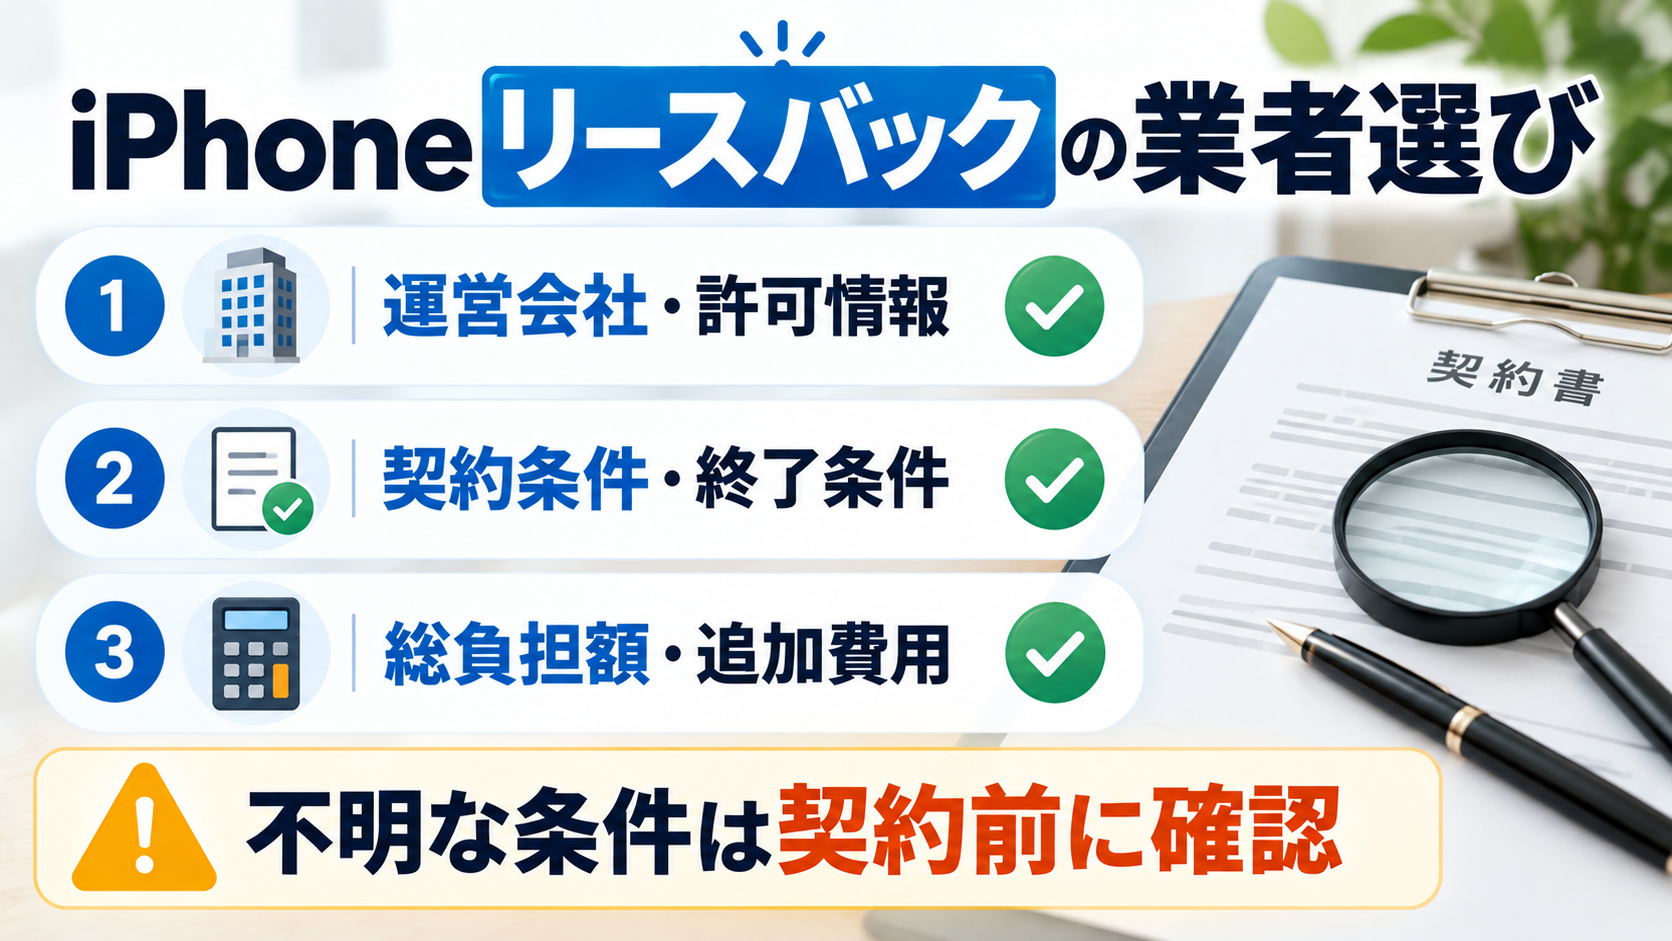
運営会社と古物商許可を確認する
中古のiPhoneを買い取る事業者を確認する際は、運営会社の名称、所在地、連絡先、古物商許可の有無などを調べましょう。古物の買取営業には、原則として古物営業法に基づく許可が必要です。
公式サイトに記載された許可公安委員会名や許可番号を確認し、不明な場合は事業者に問い合わせてください。都道府県警察が公表している古物商情報も参考になりますが、掲載情報の範囲や検索方法はそれぞれ異なります。
古物商許可の取得は、個々の契約条件が適正であることを保証するものではありません。許可情報に加えて、費用や契約内容も確認することが重要です。
契約内容が事前に確認できるか
契約条件を十分に確認できることは、業者選定における重要な判断材料です。売却代金や利用料だけでなく、解約方法、返却条件、故障時の負担などが具体的に示されているか確認してください。
書面や電子データで契約内容を保存できれば、後から条件を確認しやすくなります。ただし、契約書面の法定交付義務は取引類型によって異なり、すべてのリースバック契約に一律の交付義務があるわけではありません。
- 売却代金と入金時期
- 利用料・支払回数・支払総額
- 契約期間と更新の有無
- 中途解約の可否と費用
- 故障・紛失・盗難時の責任
- 契約終了時の返却方法
- 買戻しが可能な場合の条件
説明内容と契約書の記載が異なる場合や、重要な条件について明確な回答が得られない場合は、契約を進めずに確認することをおすすめします。
個人情報と端末情報の取り扱い
iPhoneの査定や契約では、氏名、住所、本人確認資料、振込先口座、端末の識別情報などを提出する場合があります。これらの情報について、利用目的や管理方法が明確に示されているか確認しましょう。
プライバシーポリシーでは、情報の利用目的、第三者提供、問い合わせ窓口などを確認してください。本人確認の実施方法についても、個人情報保護や不正取引防止の観点から適切な運用が求められます。
端末情報を提出するときは、事業者が必要とする情報の範囲を確認し、Apple Accountのパスワードや認証コードなどを安易に提供しないよう注意してください。
悪質な現金化取引との違いに注意する
現金化を目的とする取引の中には、商品売買などの形式を利用して、後から高額な支払いを求める悪質な取引があります。こうした手口と通常のリースバックが必ず同じ仕組みというわけではありませんが、契約形式だけで安全性を判断することはできません。
消費者庁は、先払い買取現金化などについて、後日の高額な支払いや個人情報の悪用などの危険性を注意喚起しています。特に受け取る金額に比べて将来の負担が著しく大きい場合は、慎重な判断が必要です。
参考:消費者庁・違法な貸付けや悪質な金融業者に関する注意喚起
契約前に確認したい5つのチェックポイント
業者を比較する際は、入金の早さや査定額だけでなく、契約の透明性や終了時の負担を確認しましょう。以下の5項目を満たしているか調べることで、契約上のリスクを把握しやすくなります。
- 運営者情報:会社名・所在地・連絡先が明確か
- 許可・登録:取引内容に応じた必要な許可や登録を確認できるか
- 費用:月額料金だけでなく総負担額が分かるか
- 終了条件:返却・解約・買戻しの扱いが明確か
- 問い合わせ対応:契約前の疑問に具体的な回答があるか
口コミや評判も参考情報になりますが、投稿内容だけで安全性を断定することはできません。公開情報、契約条件、問い合わせへの回答を総合的に確認してください。
iPhoneのリースバックを選ぶ際の判断基準
査定から入金までの期間
査定から入金までの期間は、申込方法や審査、本人確認、振込手続きなどによって異なります。申込み当日に代金を受け取れる場合があっても、すべての利用者に即日入金が保証されるわけではありません。
査定額の提示までの時間と、実際に売却代金を受け取るまでの時間は別です。急いでいる場合でも、入金時期だけを優先して契約内容の確認を省略しないようにしましょう。
| 段階 | 確認する内容 |
|---|---|
| 査定 | 必要な端末情報と査定結果の通知時期 |
| 本人確認 | 必要書類と提出方法 |
| 契約 | 契約成立の条件と時期 |
| 入金 | 支払方法・振込時期・手数料 |
申込条件を満たしていない場合や、端末の所有権確認に時間がかかる場合などには、手続きが延びることがあります。入金予定日については事前に確認してください。
対象となるiPhoneの状態と所有権
査定の対象となるかどうかは、iPhoneの機種、容量、外観、動作状況、バッテリー状態、ネットワーク利用制限などによって異なります。新しい機種であっても、故障や利用制限などの事情によって査定額が下がる場合があります。
特に分割払いで購入した端末は、残債や販売会社との契約内容、所有権に関する条件を確認する必要があります。自分が端末を使っていることだけで、自由に売却できるとは限りません。
端末に設定された機能制限や紛失防止機能についても、事業者の利用条件を確認してください。不正確な情報を申告すると、査定や契約に影響する可能性があります。
月額料金よりも総負担額を比較する
複数の契約を比較する際は、受け取る売却代金と契約期間中に支払う金額を整理しましょう。月額利用料だけでなく、契約終了時に必要な費用や追加費用も確認する必要があります。
支払総額の基本的な計算は「月額利用料×支払回数」です。これに初期費用や買戻し代金など、実際に必要になる費用を加えると、負担額を把握しやすくなります。
リース料に一律の適正比率が存在するわけではありません。収入に対する負担、端末の市場価値、利用期間、ほかの選択肢にかかる費用を比較し、無理なく支払えるかを判断してください。
中途解約と買戻しの条件
契約期間中に利用をやめたい場合、自由に解約できるとは限りません。中途解約時の精算費用や残りの利用料、端末返却の必要性は契約によって異なります。
買戻しについても、選択肢が用意されていないサービスや、契約終了時に別途代金が必要になるサービスが考えられます。売却したiPhoneを将来的に再取得したい場合は、買戻し条件の有無を契約前に確認しましょう。
| 項目 | 確認ポイント |
|---|---|
| 中途解約 | 解約できる時期と手続き |
| 解約費用 | 精算金・残利用料などの扱い |
| 端末返却 | 返却期限・方法・送料負担 |
| 買戻し | 可否・価格・時期・条件 |
| 更新 | 自動更新の有無と更新後の費用 |
契約が終了した際に端末を返却できない場合や、破損した状態で返却する場合の取り扱いも重要です。追加費用の条件が不明な場合は、契約前に問い合わせてください。
クーリング・オフや契約取消しの確認
リースバック契約を締結した後、必ずクーリング・オフできるわけではありません。特定商取引法では取引類型によってルールが異なり、通信販売には原則として法定のクーリング・オフ制度がありません。
もっとも、消費者契約法などにより、不当な勧誘があった場合の取消しや、不当な契約条項の無効が問題になることがあります。具体的にどのような権利が認められるかは、契約内容と取引の事情によって異なります。
契約後に疑問が生じた場合は、契約書や説明資料、事業者とのやり取りを保存し、早めに相談してください。消費者トラブルについては消費者ホットライン「188」から身近な消費生活相談窓口につながります。
契約前に比較しておきたい代替手段
iPhoneを売却して資金を得たい場合は、リースバック以外の方法も検討してみましょう。使っていない端末があれば通常の買取を利用する方法や、端末を手放せる場合には売却代金で必要な支出をまかなう方法もあります。
生活費の支払いが難しい場合は、支払先への相談や公的な相談窓口の利用なども選択肢です。端末を使い続けられるという利便性だけで判断せず、所有権を失うことや将来の支払義務まで含めて検討してください。
iPhoneのリースバックに関するよくある質問
iPhoneのリースバックは違法ではありませんか?
iPhoneのリースバックが一律に違法となるわけではありません。ただし、売買と賃貸借の形式を取っていても、実質的に金銭の貸付けと評価される場合があります。取引の名称だけで適法性を判断せず、契約内容や事業者に必要な許可・登録の有無を確認することが重要です。
iPhoneのリースバックは審査なしでも利用できますか?
審査なしで利用できるとは限りません。iPhoneの機種や状態に関する査定に加え、本人確認や契約条件に応じた審査が行われる場合があります。信用情報の照会や支払能力の確認についても事業者ごとに異なるため、申込み前に確認してください。
iPhoneのリースバックでは即日現金化できますか?
申込み当日に売却代金を受け取れる場合もありますが、即日入金が保証されるわけではありません。端末の査定、本人確認、契約手続き、振込処理などに必要な時間は事業者によって異なります。査定完了と入金完了は別であるため、実際の入金予定日を確認してください。
分割払い中のiPhoneでもリースバックを利用できますか?
分割払い中のiPhoneが対象になるかどうかは、端末の所有権や購入契約、事業者の買取条件によって異なります。残債がある場合は、売却後も支払義務が残る可能性があります。ネットワーク利用制限の状況も確認し、購入先との契約条件に違反しないか調べてください。
リースバックしたiPhoneは、そのまま使い続けられますか?
契約に基づいて同じiPhoneを使い続けられることが、リースバックの主な特徴です。ただし、端末の所有権は原則として事業者に移転します。利用期間や端末の取り扱い、契約終了時の返却条件によって使用できる範囲が変わるため、事前確認が必要です。
iPhoneのリースバックにかかる利用料はいくらですか?
利用料は、端末の査定額や契約期間、各事業者の料金体系などによって異なり、一律の相場を示すことはできません。月額利用料だけでなく、支払回数、初期費用、返却費用、買戻し代金などを含めて総負担額を比較してください。
契約途中で解約したり、iPhoneを買い戻したりすることはできますか?
中途解約や買戻しができるかどうかは契約内容によって異なります。中途解約時に精算金や残りの利用料が発生する場合があり、買戻し自体が認められていない場合もあります。契約前に解約条件、返却義務、買戻し価格の決定方法を確認してください。
iPhoneのリースバックで利用料の支払いが遅れた場合、どうなりますか?
支払いが遅れた場合、契約条件によっては遅延損害金の請求や契約解除、端末の返却請求などが発生する可能性があります。支払いが難しくなった場合は放置せず、早めに事業者へ相談してください。契約上の請求が不当だと考えられる場合は、消費生活センターなどへの相談も検討しましょう。
まとめ:契約条件と総負担額を確認して判断しよう
iPhoneのリースバックは、端末を売却した後も賃貸借契約によって使用を続けられる可能性がある仕組みです。ただし、端末の所有権は原則として事業者に移転し、継続的な利用料や契約終了時の返却義務などが生じます。
利用する際は、受け取る売却代金だけでなく、支払総額、解約条件、返却義務、買戻しの可否を確認することが重要です。審査の有無や入金までの期間、適用される法律も取引内容によって異なるため、一律に判断することはできません。
運営者情報と契約条件を確認し、通常の買取などの代替手段とも比較したうえで、自分の状況に適しているかを判断しましょう。契約内容が理解できない場合や説明に疑問が残る場合は、無理に契約を進めないことが大切です。